Strategische Ruhestandsplanung · Amberg-Sulzbach
Finanziell sicher im Ruhestand.
Altersvorsorge weitergedacht – für Menschen ab 50, die wissen wollen, was am Ende wirklich bleibt.
Jetzt ist der richtige Zeitpunkt, Ihren Ruhestand zu planen.
Lassen Sie uns gemeinsam herausfinden, wo Sie heute stehen, welche Möglichkeiten sich Ihnen bieten und wie Ihr persönlicher Weg in einen finanziell sicheren Ruhestand aussehen kann.
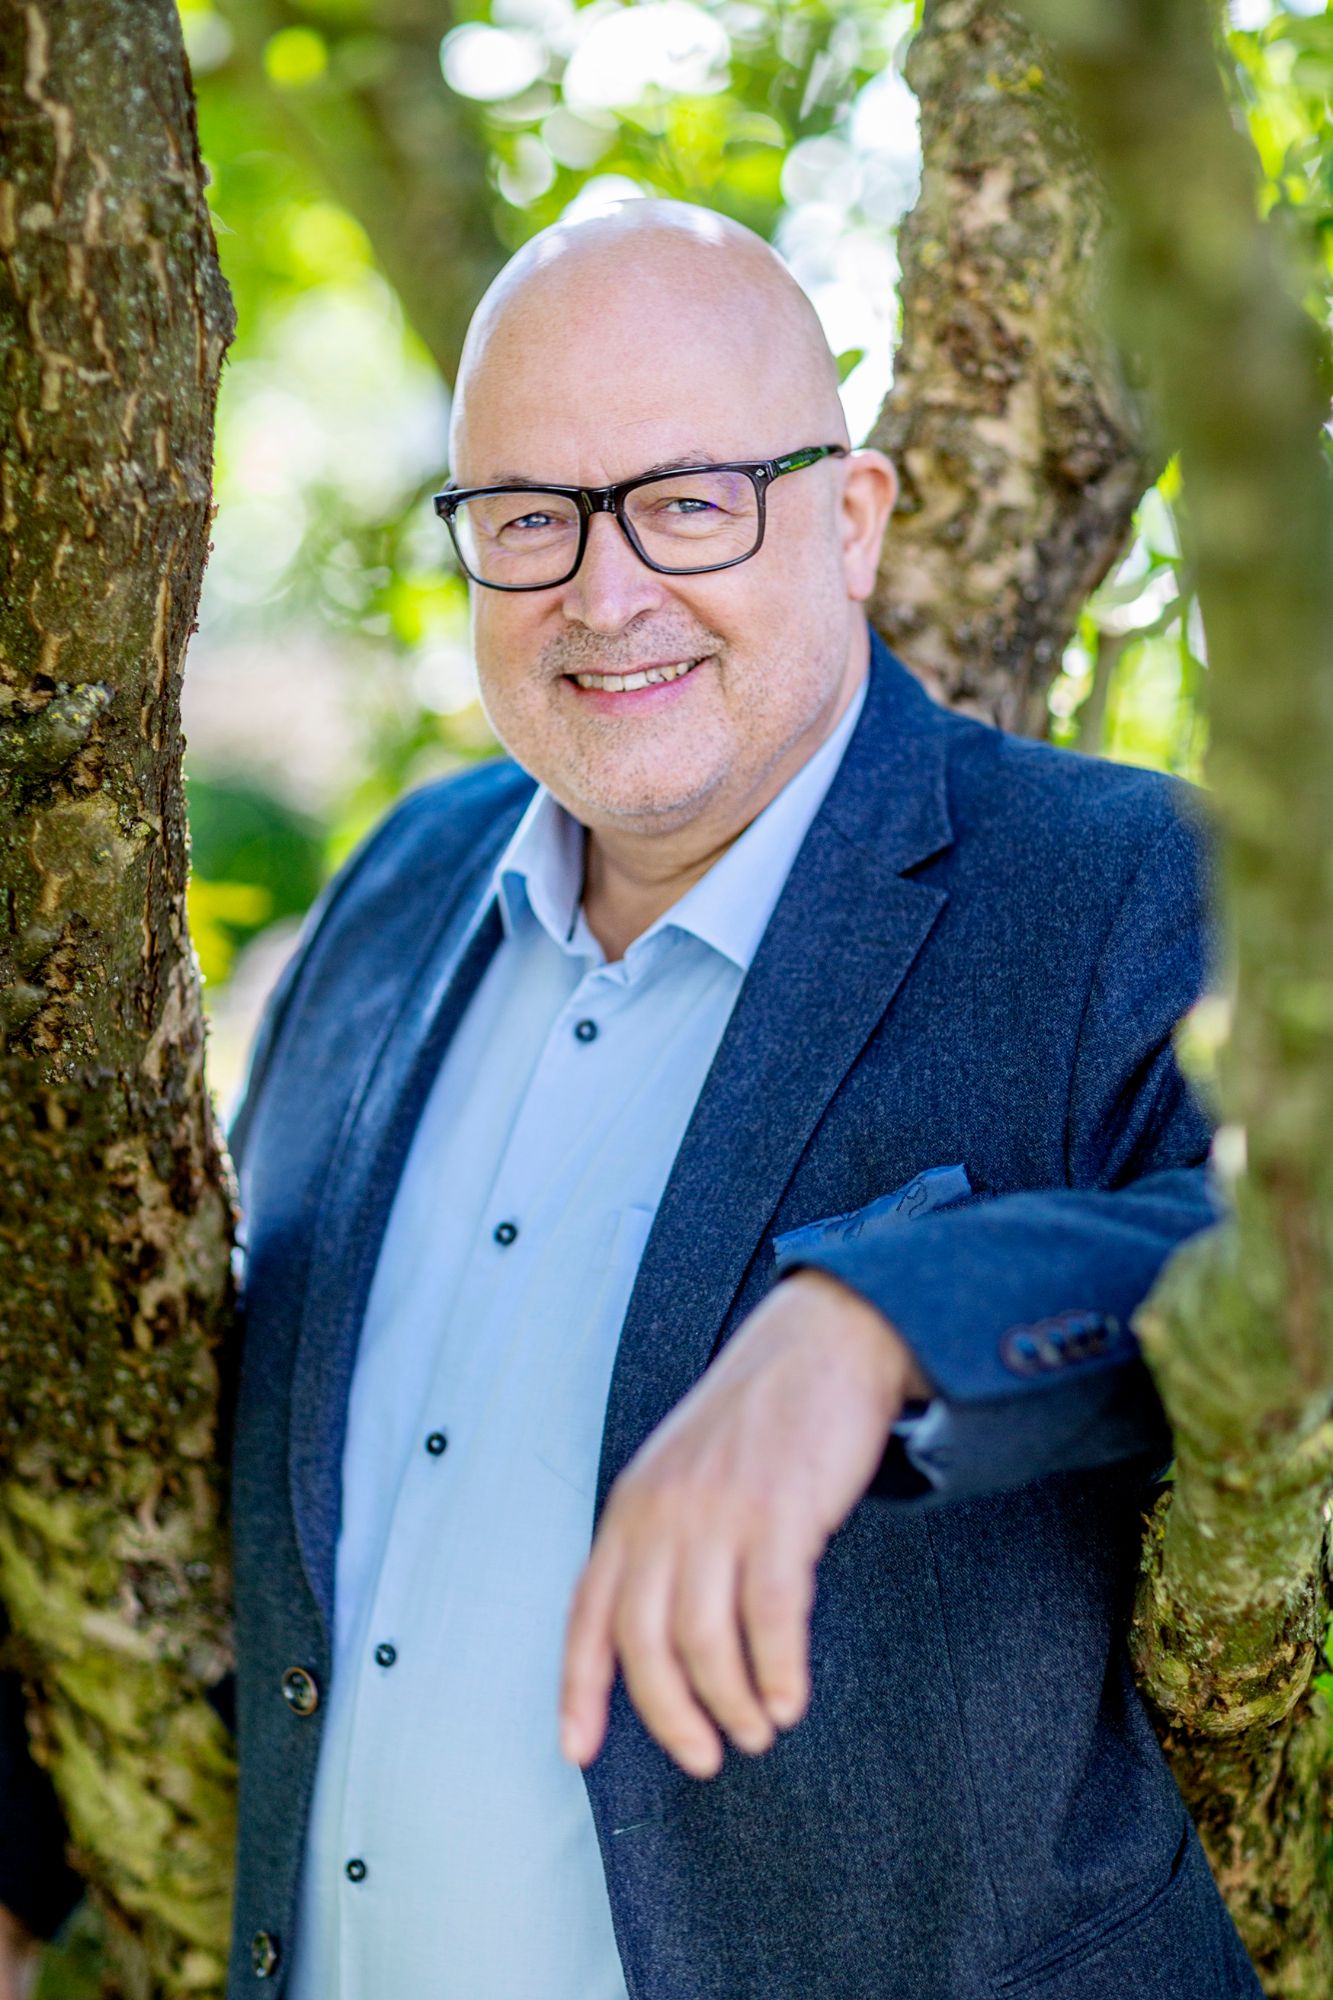
Norbert Peter, Diplom-Volkswirt – mehr als 30 Jahre Erfahrung aus Banken, Versicherungen und der Finanzberatung. Bodenständig, persönlich und auf Augenhöhe, im Landkreis Amberg-Sulzbach zu Hause.
Eine kurze Frage vorweg
Wissen Sie – auf 500 € genau –, wie viel Ihnen im Ruhestand monatlich netto bleibt?
Nach Steuern. Nach Krankenversicherung. Nach Inflation.
Was oft fehlt
Nicht die Vorsorge – sondern die klare Übersicht.
Viele Menschen sorgen seit Jahren vor. Was ihnen fehlt, ist eine verlässliche Antwort auf die entscheidenden Fragen – im Zusammenhang, nicht einzeln.
- Wann kann ich in den Ruhestand gehen?
- Welche Abschläge entstehen, wenn ich früher aufhöre?
- Reicht mein Einkommen später für meinen heutigen Lebensstandard?
- Ist Altersteilzeit oder ein gleitender Übergang möglich?
- Wie viel darf ich im Ruhestand dazuverdienen?
- Welche Rolle spielen Vermögen, Immobilien – und die Firma?
Aus vielen Fragen entsteht ein klarer Plan.
Das Ruhestandsdisplay
Bedarf und Einkünfte auf einen Blick – Jahr für Jahr, bis ins hohe Alter.
Beispiel: selbständiger Handwerksmeister, 58 Jahre, Rentenbeginn 2035. Aus Rente, Privatrenten und Mieteinnahmen werden die Netto-Einkünfte berechnet und dem Bedarf gegenübergestellt.
4.200 €netto monatlich heute – aus dem laufenden Betrieb
2.560 €Alterseinkünfte netto ab 2035 (Rente, Privatrenten, Miete)
≈ 3.900 €Bedarf 2035 – das sind 3.000 € in heutiger Kaufkraft
≈ 8.400 €Bedarf 2061 bei 3 % Inflation. Die Einkünfte steigen langsamer als die Preise – die Lücke wächst jedes Jahr.
Vereinfachtes, anonymisiertes Beispiel. Annahmen für die Darstellung: Inflation 3 % p. a., Anpassung der Alterseinkünfte 1,5 % p. a.
Der Weg
Ein klarer Weg. Drei Phasen. Sieben Schritte.
Analyse
So entsteht Ihr persönlicher Plan.
- Aktuelle Situation erfassen
- Ziele und Wünsche definieren
Fahrplan
Gemeinsam entwickeln wir die Strategie.
- Strategien und Lösungen entwickeln
- An andere denken
- Störfälle berücksichtigen
Sicherheit
Aus Planung wird Sicherheit.
- Umsetzung und Optimierung
- Langfristige Begleitung
Früh anfangen zahlt sich aus
Vermögen aufbauen – für Sie, Ihre Kinder und Enkel.
Egal, ob Sie gerade ins Berufsleben starten oder schon mitten im Leben stehen: Jedes Jahr, das Ihr Geld früher arbeitet, macht den späteren Plan leichter – dank Zinseszins. Und wer an die nächste Generation denkt, verbindet Vermögensaufbau mit klug genutzten Freibeträgen.
Zwei Ebenen – klar getrennt
Erst der Plan. Dann – wenn Sie möchten – die passenden Lösungen.
Ebene 1
Ruhestandsplanung auf Honorarbasis
- Sie zahlen für Zeit und Fachwissen. Die Planung ist an keinen Produktabschluss gebunden.
- Jede Empfehlung richtet sich nach Ihrer Situation – auch wenn sie lautet: „Nichts tun.“
- Steuerberater und Rechtsanwälte aus meinem Netzwerk werden gezielt einbezogen.
Ebene 2 · auf Wunsch
Passende Lösungen für Ihren Plan
- Fehlt im Plan ein Baustein, vermittle ich ihn auf Wunsch – aus einer breiten Auswahl am Markt.
- Fokus: laufende Einkünfte, die die Lücke Monat für Monat schließen.
- Wie die Vermittlung vergütet wird – per Honorar oder Provision –, lege ich Ihnen vorher offen.
Der Plan bleibt Ihrer. Ob Sie ihn mit mir, Ihrer Bank oder gar nicht umsetzen, entscheiden Sie.
Mehr als Geld
Rechtzeitig an die Familie denken.
Ein Ruhestandsplan ist erst vollständig, wenn auch die Fragen geregelt sind, über die man ungern spricht.
Rechtliche Vorsorge
Vorsorgevollmacht, Patienten- und Betreuungsverfügung – damit im Ernstfall die Richtigen entscheiden.
Pflegefall
Was kostet Pflege, was ist abgesichert, darf Vermögen aufgebraucht werden?
Hinterbliebene
Wie ist Ihr Partner versorgt, wenn Ihnen etwas passiert?
Schenken & Vererben
Vermögen steueroptimiert übertragen – Freibeträge nutzen, Streit vermeiden.
Das sagen Mandanten
„Ein Aha-Effekt ist inklusive.“
„Neuerdings bietet er einen Check zur finanziellen Absicherung im Alter an – man kann dies nur jedem ans Herz legen, um eine reale Einschätzung seiner Renteneinkünfte mit Gegenüberstellung der Entwicklung der Renten, Kaufkraft und Inflation zu bekommen.“
Maria Kagerer
„Seit über acht Jahren berät er uns regelmäßig in vielen finanziellen Angelegenheiten und vor allem unserer Altersvorsorge. Seine Präsentationen sind super verständlich, seine Kosten offen kommuniziert.“
Michael Weigert
„Norbert beantwortet alle Fragen umfassend und kompetent. Für Altersvorsorge und Ruhestandsplanung ist er ein hervorragender Berater.“
A. R.
„Besonders gut gefällt uns, dass Norbert nicht starr auf Finanzprodukten beharrt, sondern umsichtig und reflektiert mit dem Geld seiner Kunden umgeht.“
Flo
Ist das etwas für mich?
Wenn Sie einen dieser Sätze kennen, lohnt sich ein Gespräch.
Meine typischen Mandanten: ab 50, angestellt oder selbständig – mit mehr Bausteinen als Überblick.
Heute planen. Morgen entspannt leben.
Kostenloses Erstgespräch – persönlich und unverbindlich. Termine nach Vereinbarung.
Telefon 09621 789504
Mobil & WhatsApp 0179 5085916
norbert.peter@npfinanz.de